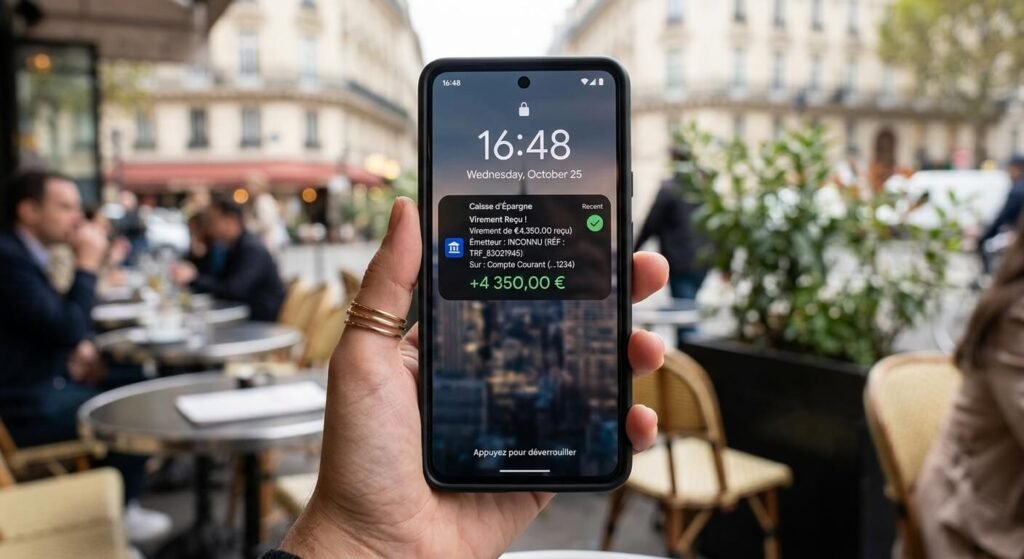
Non, refuser un virement entrant avant qu’il n’arrive sur votre compte n’est techniquement pas possible : contrairement au prélèvement, que vous pouvez faire opposer à votre banque avant son exécution, le virement est un ordre donné par l’émetteur à sa propre banque, qui est légalement tenue de l’exécuter sans consulter le bénéficiaire.
Dès que les fonds sont crédités, l’opération est terminée de votre côté, que vous ayez souhaité recevoir cette somme ou non. Si vous ne voulez pas garder cet argent, la solution la plus simple reste d’effectuer vous-même un virement en retour vers l’expéditeur, en indiquant la raison dans le libellé. Il existe un cas distinct : si l’émetteur s’est trompé de bénéficiaire et que sa banque lance une demande de rappel de fonds, vous recevez alors une notification et pouvez choisir d’accepter ou de refuser ce renvoi, généralement dans un délai de quelques jours. Passé ce délai, la demande est automatiquement rejetée et les fonds restent sur votre compte.
Infos à retenir
- 🔒 L’irrévocabilité technique du virement SEPA : une fois exécuté par la banque émettrice, le crédit sur votre compte est automatique et ne peut être refusé d’un clic.
- ⚖️ L’obligation légale de restitution (Code civil) : conserver ou dépenser un montant reçu par erreur constitue un enrichissement sans cause puni par la loi.
- ⚠️ Le piège de l’arnaque au virement frauduleux : ne renvoyez jamais l’argent de votre propre initiative sans passer par la procédure officielle de rappel de votre banque.
- 🏦 La demande officielle de rappel (Recall SEPA) : seul le dialogue interbancaire permet d’annuler proprement le flux financier à sa source.
Pourquoi est-il impossible de bloquer techniquement un virement avant sa réception ?
Le système bancaire européen fonctionne selon les règles strictes de l’espace unique de paiement en euros (SEPA), instaurées pour fluidifier et accélérer les transactions financières.
Contrairement à un prélèvement automatique sur lequel vous disposez d’un droit d’opposition préventive ou d’un délai de contestation de huit semaines, le virement est un ordre de paiement initié exclusivement par l’émetteur. Dès que l’ordre est validé par la banque du donneur d’ordre, la directive européenne sur les services de paiement (DSP2) impose son traitement automatisé. Les ordinateurs des banques vérifient simplement la validité de l’identifiant bancaire international (IBAN) : si le compte de destination existe et n’est pas clôturé, les fonds sont crédités sans intervention humaine. Les plateformes bancaires grand public ne proposent donc aucun filtre permettant au destinataire d’accepter ou de refuser manuellement les sommes entrantes avant leur inscription au compte.
Quels sont les différents scénarios d’un virement inattendu et comment réagir ?
La réception de fonds imprévus peut résulter d’une simple coquille typographique, d’un litige personnel ou d’une tentative de fraude élaborée.
Le tableau ci-dessous confronte les trois situations classiques de virement entrant non sollicité, leurs implications juridiques et la conduite recommandée :
| Nature du virement reçu | Origine probable de l’opération | Action immédiate à adopter |
|---|---|---|
| Erreur de saisie d’un tiers (IBAN inversé) | Un particulier ou un comptable a fait une faute de frappe sur un chiffre de l’IBAN du destinataire. | 🥇 Ne pas toucher à l’argent et attendre la demande officielle de retour de fonds émise par sa banque. |
| Versement conflictuel (Ex-conjoint, employeur) | Tentative de maintenir un lien financier, pension non due ou avance versée malgré un refus explicite. | Signaler par écrit à sa banque le refus de ce lien et demander le rejet motivé vers le compte source. |
| Arnaque au faux virement (Escroquerie organisée) | L’escroc utilise un compte piraté pour vous virer de l’argent et vous demande de le rembourser sur un autre RIB. | 🔴 Alerte maximale : refuser formellement tout remboursement direct et saisir le service fraude de sa banque. |
Dans tous les cas de figure, la règle d’or absolue reste invariable : isoler mentalement cette somme et ne jamais l’intégrer dans vos dépenses quotidiennes en attendant que la situation soit régularisée par les canaux bancaires officiels.
L’avertissement d’un juriste en contentieux bancaire
« Recevoir de l’argent par erreur n’a rien à voir avec un cadeau tombé du ciel. L’article 1302 du Code civil est limpide : tout paiement suppose une dette, et ce qui a été reçu sans être dû est sujet à restitution. Si vous dépensez sciemment un virement reçu par erreur matérielle d’un tiers, vous vous exposez à une action en justice pour répétition de l’indu, assortie de dommages et intérêts et des frais de procédure d’huissier. Vous avez l’obligation morale et légale de restituer cet argent dès que la demande officielle vous parvient. »
Comment fonctionne l’arnaque au virement trop perçu et pourquoi ne jamais rembourser soi-même ?
C’est le piège le plus dangereux qui pousse les internautes à vouloir rejeter un virement entrant. Le mécanisme est redoutablement bien huilé par les réseaux cybercriminels :
- Vous recevez un virement inattendu de 1 000 euros sur votre compte, émis depuis le compte bancaire d’une victime dont les accès ont été piratés.
- Quelques heures plus tard, un prétendu acheteur ou particulier paniqué vous contacte par téléphone ou par message, affirmant s’être trompé d’IBAN et vous suppliant en larmes de lui renvoyer la somme par virement instantané ou via une application de paiement sur un nouveau compte.
- Si vous acceptez par gentillesse de lui faire ce virement retour, la véritable victime du piratage porte plainte quelques jours après : sa banque déclenche une annulation du virement initial pour fraude et récupère les 1 000 euros sur votre solde.
Le résultat est catastrophique : vous perdez les 1 000 euros retirés par la banque et vous avez envoyé 1 000 euros de votre propre poche aux escrocs. C’est pourquoi vous ne devez jamais, sous aucun prétexte, émettre un nouveau virement de votre propre initiative pour « corriger » une erreur.
Quelle est la procédure officielle pour renvoyer un virement entrant par sa banque ?
Pour refuser et retourner des fonds non désirés sans engager votre responsabilité, vous devez impérativement vous appuyer sur la procédure interbancaire officielle appelée SEPA Recall.
Contactez immédiatement votre conseiller bancaire par la messagerie sécurisée de votre espace client pour garder une trace écrite de votre démarche. Notifiez à votre banque que vous avez reçu un crédit indu dont vous contestez la légitimité et pour lequel vous refusez tout droit de conservation. Indiquez expressément par écrit : « J’autorise ma banque à retourner ces fonds à l’établissement émetteur si une demande de rappel officielle (Recall) est transmise par la banque du donneur d’ordre ». La banque émettrice formulera une demande technique d’annulation de transaction. En donnant votre accord préalable à votre propre établissement, les fonds seront automatiquement débités et réexpédiés vers le compte d’origine sous le motif normalisé « Retour de fonds pour versement erroné », sans que vous n’ayez jamais à manipuler de coordonnées bancaires inconnues.
Peut-on bloquer définitivement un émetteur précis pour qu’il ne puisse plus vous virer d’argent ?
Dans les contextes de harcèlement, de séparations conflictuelles ou de litiges commerciaux, certains émetteurs utilisent des micro-virements répétitifs (avec des messages provocateurs dans le libellé) pour contourner un blocage téléphonique ou tenter d’imposer un lien financier.
Malheureusement, les banques françaises ne disposent pas d’un système de « liste noire » permettant de bloquer un IBAN entrant individuel, contrairement aux blocages de numéros de téléphone. Si le compte reste ouvert, n’importe qui connaissant votre IBAN peut légalement vous adresser des fonds. Si ces virements intempestifs virent au harcèlement avéré, deux solutions concrètes existent : déposer une plainte au commissariat pour harcèlement moral via voie bancaire (les relevés de compte et libellés faisant office de preuves irréfutables), ou demander à votre établissement bancaire la clôture de votre compte courant actuel et l’ouverture d’un nouveau compte avec un nouvel IBAN vierge que vous ne communiquerez qu’à vos créanciers de confiance.
Foire Aux Questions (FAQ)
⏱️ Quel est le délai accordé à l’émetteur pour réclamer l’argent d’un virement erroné ?
Sur le plan civil, l’action en répétition de l’indu se prescrit par cinq ans à compter du jour où l’émetteur a eu connaissance de son erreur. En pratique bancaire, la procédure d’annulation rapide (Recall) doit être introduite par sa banque dans un délai maximal de dix jours ouvrés suivant l’exécution du virement.
💶 La banque peut-elle me prélever des frais pour retourner un virement reçu par erreur ?
Généralement non pour le destinataire de bonne foi qui accepte le retour de fonds. En revanche, la banque de la personne qui a commis l’erreur de saisie facture souvent à cette dernière des frais de recherche et de demande de rappel de virement, dont le montant oscille entre 15 et 30 euros selon les grilles tarifaires.
🛑 Que risque-t-on si l’on refuse de donner son accord au retour des fonds réclamés ?
Votre banque ne peut pas débiter votre compte sans votre autorisation expresse. Cependant, si vous refusez de restituer une somme non due, la banque est tenue de communiquer vos coordonnées complètes à la banque de l’émetteur. Ce dernier pourra alors mandater un huissier de justice et engager une procédure judiciaire à vos frais pour récupérer l’argent.