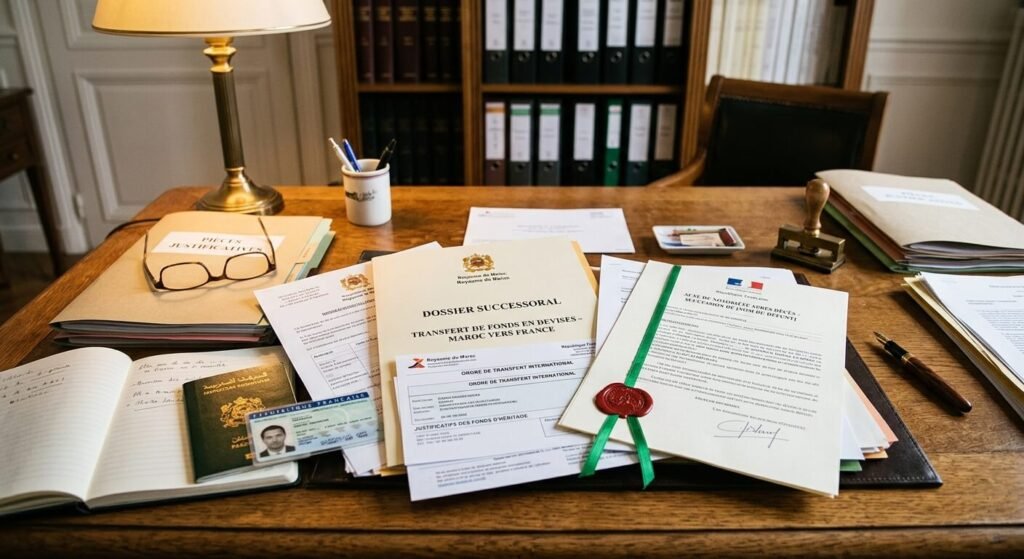
Transférer un héritage du Maroc vers la France est possible, mais ce n’est pas automatique : contrairement à un bien acheté avec des devises importées, une somme ou un bien reçus par héritage n’ont donné lieu à aucune entrée de devises documentée, ce qui change tout pour l’Office des changes marocain, chargé de contrôler les sorties de capitaux. Concrètement, il faut d’abord faire établir l’acte d’hérédité (Iratha) par des adoul, obtenir l’attestation fiscale confirmant le paiement des droits de succession, puis solliciter la banque marocaine pour organiser le virement vers la France. Si l’héritage inclut un bien immobilier à vendre, le produit de la vente peut ne pas être transférable immédiatement dans les mêmes conditions qu’un investissement en devises classique : à défaut de régime de convertibilité, la banque peut placer les fonds sur un compte à terme convertible, avec un rapatriement étalé sur plusieurs années plutôt qu’en une fois. Chaque dossier étant traité au cas par cas, il est recommandé de consulter un notaire ou un conseiller spécialisé dans les successions franco-marocaines avant d’engager la démarche. Cet article donne des informations générales et ne remplace pas un avis juridique personnalisé.
Infos à retenir
- 🏛️ L’autorisation réglementée par l’Office des Changes : le rapatriement des capitaux successoraux est encadré par l’IGOC et nécessite un dossier visé par la banque délégataire.
- 📑 L’obligation d’un quitus fiscal préalable au Maroc : aucun transfert de fonds ne peut être ordonné sans la preuve du paiement de la taxe sur le profit immobilier (TPI) ou des droits de succession.
- ⏳ Des modalités de déblocage selon le statut de l’héritier : les fonds issus de successions au profit de non-résidents peuvent être transférés ou étalés selon la nature des avoirs d’origine.
- 🇫🇷 La déclaration obligatoire aux impôts français (formulaire 2705) : les héritiers domiciliés fiscalement en France doivent déclarer les biens perçus dans les douze mois suivant le décès.
Pourquoi les capitaux successoraux sont-ils encadrés par l’Office des Changes marocain ?
Le Maroc applique une réglementation stricte des changes afin de préserver ses réserves nationales de devises étrangères et de stabiliser sa monnaie nationale.
Le dirham marocain est une monnaie à convertibilité limitée : il est interdit d’exporter des billets de dirhams hors du territoire au-delà des plafonds de tolérance douanière. Toute conversion de dirhams en euros destinée à être virée à l’étranger doit obligatoirement s’inscrire dans l’un des cadres prévus par l’Instruction Générale des Opérations de Change (IGOC). Lorsque des héritiers non-résidents perçoivent une part successorale (liquidités sur des comptes bancaires du défunt ou produit de la vente d’une maison ou d’un terrain), les banques marocaines agissent comme intermédiaires agréés : elles ont le pouvoir de valider le transfert ou doivent soumettre une demande d’autorisation particulière auprès de l’Office des Changes si les fonds initiaux n’avaient pas bénéficié d’une garantie de retransfert lors de leur constitution.
L’éclairage d’un notaire spécialisé dans les successions franco-marocaines
« Ne tentez jamais de contourner les circuits bancaires officiels en transportant de l’argent liquide ou en passant par des intermédiaires informels. L’Office des Changes autorise parfaitement le transfert des capitaux successoraux réguliers vers la France, pourvu que la chaîne documentaire soit irréprochable : l’acte de dévolution successorale, la liquidation de partage par le notaire ou l’adoul, et le quitus fiscal délivré par la Direction Générale des Impôts marocaine. La rigueur du dossier au départ conditionne la rapidité du virement en euros. »
@tajinebusiness 🌍 Binational ? Attention aux pièges de la succession entre deux pays ! 🎙️ Imaginez un Franco-Marocain vivant au Maroc, avec des biens en France et au Maroc. Qui décide des règles de succession ? La France ? Le Maroc ? Les deux ? ⚖️ Voici le dilemme : ➡️ En France, la loi marocaine peut s’appliquer, sauf si elle contredit l’ordre public (exemple : l’héritier homme qui reçoit le double d’une héritière femme). ➡️ Au Maroc, c’est la loi marocaine qui prévaut. 🚨 Résultat ? La succession se divise : chaque pays applique ses propres règles, et ça peut vite devenir un casse-tête pour les héritiers. 💡 Si tu es binational, mieux vaut anticiper pour éviter des conflits juridiques. ✅Dis-moi ce que tu en penses en commentaire et abonne-toi #maroc #investiraumaroc #hijra #immobiliermaroc #mre ♬ son original – Tajine Business
Quelles sont les démarches bancaires et administratives pour transférer les fonds ?
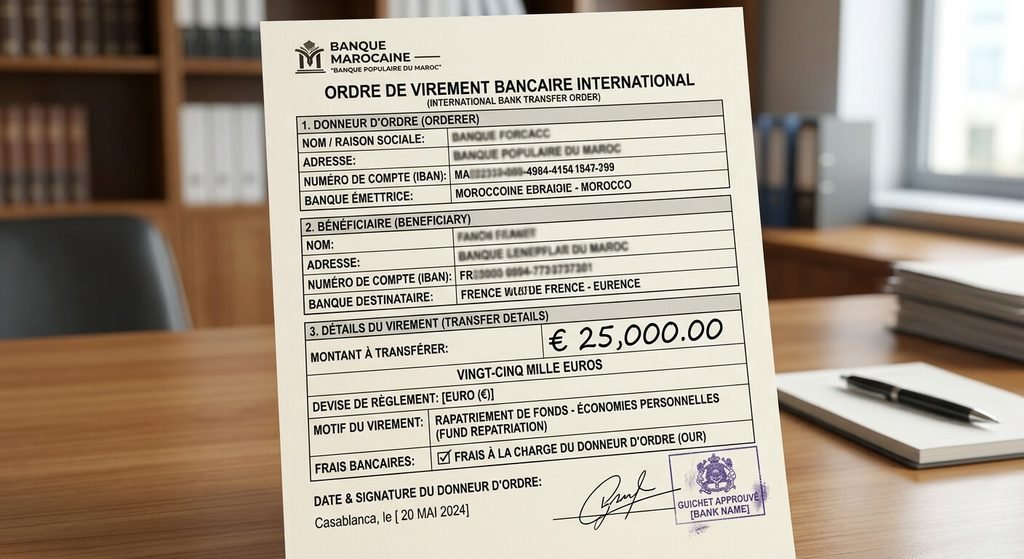
Pour transformer vos dirhams successoraux en un virement bancaire libellé en euros sur votre compte en France, la procédure suit un ordre rigoureux :
- Faites établir l’acte de notoriété ou l’acte de dévolution successorale (Farida) par un adoul ou un notaire au Maroc afin d’attester officiellement de la qualité et des quotes-parts de chaque héritier.
- Obtenez le quitus fiscal officiel délivré par l’administration des impôts marocaine (DGI), certifiant que le défunt et la succession sont à jour de toute taxe locale (notamment la taxe sur le profit immobilier en cas de vente d’un bien).
- Déposez le dossier de transfert auprès de l’établissement bancaire marocain qui détient les fonds, accompagné des justificatifs de résidence fiscale à l’étranger (carte de séjour, avis d’imposition français).
Une fois les pièces vérifiées et validées par le service étranger de la banque marocaine, les dirhams sont convertis au cours officiel du jour et transférés par virement international SWIFT vers votre établissement financier en France.
Quels sont les statuts des héritiers et les conditions de transfert autorisées ?
La réglementation des changes distingue la situation des héritiers selon leur nationalité et leur résidence fiscale au moment du règlement de la succession.
Le tableau ci-dessous confronte les statuts juridiques des bénéficiaires, les conditions de sortie des capitaux et les délais habituels de traitement :
| Profil de l’héritier bénéficiaire | Modalités de rapatriement des fonds successoraux | Justificatifs indispensables exigés |
|---|---|---|
| Étranger non-résident (sans nationalité marocaine) | 🥇 Transfert intégral en devises autorisé après liquidation complète de la succession et quitus. | Acte de dévolution notarié, passeport étranger, certificat de non-résidence et attestation fiscale. |
| Marocain Résidant à l’Étranger (MRE) | Transfert possible des parts successorales selon les dispositions de l’IGOC (parfois étalé sur plusieurs années selon l’origine du bien). | Carte de séjour française, justificatif de domicile en France, acte adoulaire de partage homologué. |
| Fonds logés sur compte en dirhams convertibles d’origine | Rapatriement immédiat sans limitation grâce à la garantie de retransfert initiale des devises du défunt. | Relevés bancaires retraçant l’apport initial de devises étrangères au Maroc par le défunt. |
Dans les cas où les biens immobiliers vendus avaient été acquis à l’époque en dirhams simples sans apport de devises, le déblocage des fonds vers l’étranger peut être soumis à un calendrier d’échelonnement annuel fixé par l’Office des Changes.
Comment déclarer l’héritage marocain auprès de l’administration fiscale française ?
Le transfert physique des fonds du Maroc vers la France ne vous dispense pas de vos obligations déclaratives auprès de la Direction Générale des Finances Publiques (DGFiP).
Si vous êtes domicilié fiscalement en France depuis au moins six ans au cours des dix dernières années, vous êtes assujetti aux droits de mutation à titre gratuit sur l’ensemble des biens que vous recevez, même s’ils sont situés à l’étranger (article 750 ter du Code général des impôts). Vous disposez d’un délai légal de 12 mois à compter du décès survenu à l’étranger pour déposer une déclaration de succession (formulaire n° 2705) auprès du service des impôts des non-résidents ou de votre centre des finances publiques. La convention fiscale franco-marocaine du 29 mai 1970 évite la double imposition : les impôts déjà payés au Maroc sur les biens immeubles viennent généralement en déduction de l’impôt exigible en France sous forme de crédit d’impôt.
Quelles précautions prendre avec les banques françaises lors de la réception des devises ?
Recevoir un virement international de plusieurs dizaines ou centaines de milliers d’euros en provenance d’un pays hors Union européenne active immédiatement les protocoles de conformité anti-blanchiment (Tracfin).
Pour éviter que votre banque en France ne bloque le virement entrant à son arrivée, prévenez votre conseiller bancaire plusieurs semaines avant l’ordre de transfert. Transmettez-lui par avance un dossier complet comprenant l’acte de décès, la copie de l’acte de dévolution successorale traduit si nécessaire, l’acte de vente notarié et le justificatif de change émis par la banque marocaine. Cette transparence préalable garantit que les fonds seront crédités sur votre compte courant français sans délai ni contestation de conformité.
Foire Aux Questions (FAQ)
💶 Peut-on transporter l’argent d’un héritage en liquide dans ses bagages lors d’un vol Maroc-France ?
Non, c’est formellement interdit pour des montants importants. L’exportation de dirhams est plafonnée à un montant dérisoire pour les dépenses de voyage, et transporter des devises non déclarées expose à la confiscation immédiate des fonds à la douane et à de lourdes poursuites pénales.
⏳ Combien de temps prend un virement de succession entre le Maroc et la France ?
Une fois que le dossier administratif complet est validé par la banque délégataire et l’Office des Changes, l’émission du virement international par le canal SWIFT prend généralement entre 3 et 10 jours ouvrés pour arriver sur le compte bancaire français.
⚖️ La loi successorale marocaine s’applique-t-elle si le défunt était de nationalité française ?
Si le défunt était exclusivement de nationalité française, la succession de ses biens immobiliers situés au Maroc reste régie par la loi marocaine de situation des immeubles, mais avec application des règles civiles de son statut personnel étranger (Code civil français) sans application des règles successorales coraniques.