Oui, les intérêts générés par un Quadreto sont imposables, aussi bien sur la partie comptes à terme que sur la partie Plan Épargne Logement, contrairement à ce que suggèrent certains articles qui appliquent encore l’ancienne règle d’exonération réservée aux PEL ouverts avant 2018. Concrètement, ces intérêts sont soumis par défaut au prélèvement forfaitaire unique de 30% (impôt sur le revenu et prélèvements sociaux compris), sauf si vous optez pour l’imposition au barème progressif, une option à étudier selon votre tranche d’imposition. Les prélèvements sociaux (17,2%) s’appliquent dans tous les cas, quelle que soit l’option choisie pour l’impôt sur le revenu.
Avant de souscrire, simulez le rendement net après fiscalité plutôt que de vous fier au taux brut affiché, l’écart pouvant être significatif sur un placement bloqué plusieurs années. Cet article donne une information générale : pour évaluer précisément l’impact fiscal selon votre situation personnelle, un conseiller bancaire ou un professionnel du patrimoine reste le plus indiqué.
Ce qu’il faut retenir
- 🏛️ Une imposition réelle sur les intérêts : Quadreto n’est pas un livret défiscalisé comme le Livret A ; ses gains sont pleinement soumis à l’impôt.
- 🧩 Un produit hybride PEL + Comptes à terme : la fiscalité appliquée dépend des règles propres à chacun des deux compartiments financiers du montage.
- ✂️ L’application de la Flat Tax à 30 % : les intérêts sont soumis au Prélèvement Forfaitaire Unique (12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux).
- 📉 L’option possible pour le barème progressif : les ménages non imposables peuvent renoncer à la Flat Tax pour ne régler que les prélèvements sociaux.
Comment fonctionne réellement le placement Quadreto de la Caisse d’Épargne ?
Pour comprendre son régime fiscal, il faut d’abord décortiquer la mécanique financière du produit. Quadreto n’est pas un contrat unique, mais une formule d’épargne combinée (un package bancaire).
Lorsque vous ouvrez un Quadreto, votre capital initial est ventilé de manière programmée entre deux supports bien distincts :
- Un Plan d’Épargne Logement (PEL), qui sert de réceptacle final à long terme pour sécuriser les fonds et acquérir des droits à prêt immobilier.
- Plusieurs Comptes À Terme (CAT) d’une durée échelonnée de 1 à 4 ans, sur lesquels repose la majeure partie du versement de départ.
Chaque mois ou chaque semestre, l’un des comptes à terme arrive à échéance : son capital et ses intérêts sont automatiquement débouclés pour alimenter les versements obligatoires périodiques du PEL. Cette architecture permet d’afficher un taux de rendement global garanti dès la signature, mais elle implique que chaque brique du produit suit sa propre règle fiscale, sans aucune exonération globale.
Quel est le régime fiscal appliqué aux gains générés par un Quadreto ?
Le tableau ci-dessous détaille le traitement fiscal et social des intérêts perçus selon le compartiment du contrat et l’année de souscription :
| Composante du contrat Quadreto | Traitement au titre de l’impôt sur le revenu | Prélèvements sociaux appliqués (CSG/CRDS) |
|---|---|---|
| Comptes À Terme (CAT) | Imposables dès l’encaissement (Flat Tax à 12,8 % ou barème progressif de l’IR). | Prélevés à la source au taux global en vigueur de 17,2 %. |
| Partie PEL souscrite depuis le 1er janvier 2018 | 🥇 Fiscalisée dès la 1ère année à la Flat Tax (PFU à 12,8 %). | Soumise chaque année aux prélèvements sociaux de 17,2 %. |
| Partie PEL souscrite avant 2018 (Historique) | Exonérée d’impôt sur le revenu jusqu’au 12e anniversaire du plan. | Soumise aux prélèvements sociaux de 17,2 % prélevés chaque année. |
Dans la pratique actuelle, pour tout contrat Quadreto ouvert ces dernières années, la totalité des intérêts produits par les deux compartiments subit la Flat Tax globale de 30 % prélevée directement à la source par l’établissement bancaire.
L’éclairage d’un conseiller en gestion de patrimoine
« Les clients oublient souvent que le taux mis en avant sur les dépliants publicitaires est un taux actuariel brut. Si votre contrat annonce 3 % brut, vous ne toucherez en réalité que 2,10 % net d’impôt une fois la Flat Tax de 30 % déduite. Pour un foyer non imposable, il est indispensable de cocher la case 2OP lors de la déclaration printanière des revenus afin de récupérer les 12,8 % d’acompte fiscal prélevés par la banque. »
Comment déclarer les intérêts de son contrat Quadreto aux impôts ?
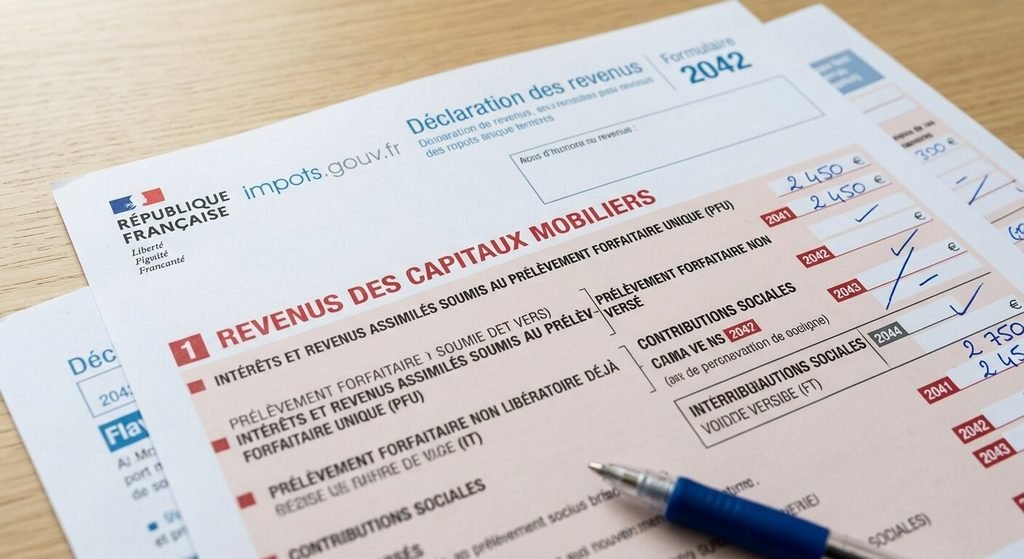
Le prélèvement à la source n’exonère pas le contribuable de porter ces gains sur sa déclaration annuelle de revenus n° 2042.
Chaque année, au début du printemps, la Caisse d’Épargne fait parvenir à ses clients un Imprimé Fiscal Unique (IFU) récapitulant les sommes perçues :
- Les montants imposables sont automatiquement préremplis sur votre déclaration en ligne dans les cases 2TR (intérêts déjà soumis aux prélèvements sociaux) et 2CK (crédit d’impôt correspondant au prélèvement forfaitaire non libératoire déjà versé).
- Si votre foyer fiscal est non imposable ou situé dans la tranche marginale à 11 %, vous avez intérêt à cocher la case 2OP pour opter pour le barème progressif de l’impôt, ce qui déclenchera un remboursement du trop-perçu par le fisc.
- Si vous êtes soumis aux tranches supérieures (30 %, 41 % ou 45 %), laissez la Flat Tax par défaut : elle plafonne l’impôt sur le revenu à 12,8 % et reste l’option la plus avantageuse.
Vérifiez scrupuleusement la concordance entre les chiffres inscrits sur votre IFU bancaire et les lignes préremplies de votre déclaration fiscale avant de valider votre dossier.
Que se passe-t-il fiscalement en cas de retrait ou de clôture anticipée du Quadreto ?
Le produit Quadreto est conçu pour être conservé jusqu’à son terme (généralement 4 ans) afin de garantir le rendement contractuel.
Si vous décidez de débloquer vos fonds avant la quatrième année pour faire face à un imprévu, les conséquences financières sont immédiates : le retrait sur le PEL entraîne la clôture automatique de l’ensemble du dispositif. Les intérêts déjà perçus sur les comptes à terme restent acquis mais sont recalculés avec une pénalité de taux prévue au contrat. Concernant la partie PEL, une clôture avant 2 ans entraîne le recalcul des intérêts au taux réduit du Compte Épargne Logement (CEL), ce qui génère une régularisation fiscale sur l’IFU de l’année suivante, l’établissement bancaire régularisant le trop-perçu ou le déficit d’impôt lors de la clôture définitive des comptes.
Foire Aux Questions (FAQ)
🛡️ Les prélèvements sociaux de 17,2 % sont-ils dus même si l’on ne paie pas d’impôts ?
Oui, absolument. Les prélèvements sociaux (CSG, CRDS et prélèvement de solidarité) s’appliquent à tous les produits d’épargne non exonérés, quel que soit le niveau de revenu du contribuable, y compris pour les personnes totalement non imposables à l’impôt sur le revenu.
📉 Pourquoi le rendement net de mon Quadreto est-il inférieur au Livret A ?
Le Livret A bénéficie d’une défiscalisation totale (0 % d’impôt et 0 % de prélèvements sociaux). Un Quadreto affichant un taux brut attractif peut ainsi délivrer un rendement net inférieur à celui du Livret A ou du LDDS une fois amputé des 30 % de prélèvements obligatoires.
📋 Peut-on demander une dispense de prélèvement de l’acompte fiscal de 12,8 % ?
Oui. Si votre Revenu Fiscal de Référence (RFR) de l’avant-dernière année est inférieur à 25 000 € pour une personne seule (ou 50 000 € pour un couple), vous pouvez adresser une demande de dispense à votre agence bancaire avant le 30 novembre pour l’année suivante.