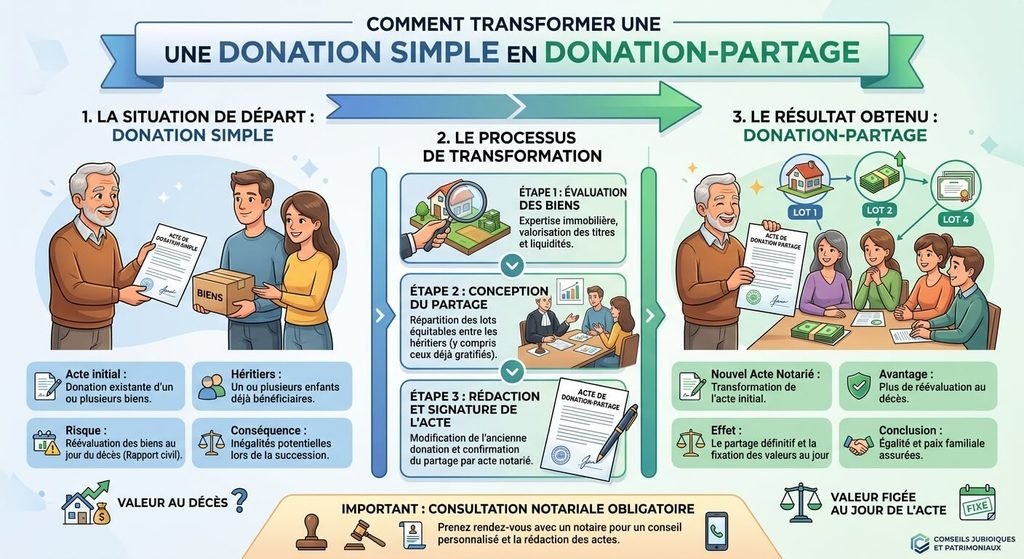
Transformer une donation simple en donation-partage s’effectue par acte notarié via la procédure juridique de réincorporation. Cette opération nécessite obligatoirement l’accord du donateur ainsi que le consentement unanime de tous les héritiers réservataires.
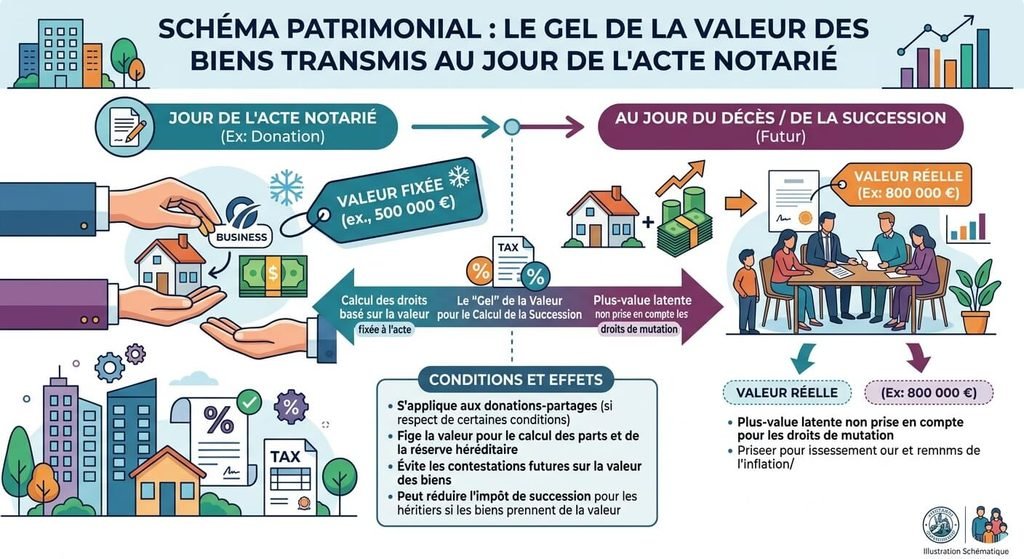
Sur le plan civil et fiscal, la réincorporation permet de figer la valeur des biens au jour du nouvel acte plutôt qu’au moment du décès, ce qui neutralise le rapport civil à la succession et prévient les contestations sur la réduction des libéralités. L’acte engendre un droit de partage de 2,5 % sur la valeur des biens réincorporés, sans entraîner de nouveaux droits de mutation si aucune soulte n’est versée.
Ce qu’il faut retenir
- 🧊 Le gel définitif de la valeur des biens : la donation-partage fige les valeurs au jour de l’acte, éliminant toute réévaluation au décès des parents.
- 🤝 L’accord unanime de tous les enfants obligatoire : aucun enfant ne peut être contraint d’accepter la réincorporation de ses donations antérieures.
- 💶 Une fiscalité allégée par le droit de partage : pas de nouveaux droits de mutation sur les biens réincorporés, mais un droit de partage de 2,5 % sur la masse.
- 🖋️ Le passage incontournable devant notaire : l’opération exige un acte authentique et permet d’ajouter de nouveaux biens pour rétablir l’égalité.
Pourquoi la donation simple devient-elle un danger successoral au fil des années ?
Selon les règles du Code civil, une donation simple n’est qu’une avance sur la part d’héritage future (avance de part successorale). Au moment de l’ouverture de la succession chez le notaire, la loi impose le rapport des biens donnés pour rétablir l’égalité stricte entre les cohéritiers.
Le danger réside dans le mode de calcul : le bien donné n’est pas évalué au montant qu’il valait au moment de la signature, mais à sa valeur vénale réelle au jour du décès du donateur, d’après son état à l’époque de la donation. Si un enfant a investi 100 000 € dans un appartement valant 300 000 € vingt ans après, la loi considère qu’il a reçu 300 000 €. À l’inverse, si un second enfant a reçu 100 000 € placés sur un compte courant, sa donation n’est rapportée que pour 100 000 €. Le premier enfant se retrouve alors contraint d’indemniser financièrement son frère en lui versant une soulte considérable de sa propre poche.
L’avis d’un notaire spécialisé en gestion de patrimoine
« La donation simple est le piège absolu en droit successoral français. Les parents croient bien faire en donnant un coup de pouce au fil des besoins de chaque enfant, sans voir que la règle du rapport successoral à la valeur au jour du décès détruit souvent les fratries vingt ans plus tard. Réincorporer ces dons passés dans une donation-partage permet de remettre tous les compteurs à zéro, de figer les valeurs une bonne fois pour toutes et de garantir une paix totale entre les héritiers. »
Quelles sont les différences majeures entre donation simple et donation-partage réincorporative ?
Pour mesurer l’intérêt de transformer vos actes passés, il est essentiel de confronter les mécanismes juridiques de ces deux outils de transmission.
Le tableau ci-dessous détaille les règles successorales applicables, le mode d’évaluation des patrimoines et les garanties offertes par l’opération notariée :
| Critère de comparaison juridique | Régime de la donation simple classique | Régime après réincorporation en donation-partage |
|---|---|---|
| Évaluation de la valeur des biens donnés | Valeur réévaluée au jour du décès ou au jour de l’aliénation (vente) du bien. | 🥇 Gel définitif de la valeur fixée au jour de l’acte de donation-partage réincorporative. |
| Rapport à la succession finale | Obligation de rapporter les biens pour reconstituer la masse successorale à partager. | Aucun rapport successoral : le partage est réputé définitif et parfait du vivant des donateurs. |
| Risque de contestation et de versement de soulte | 🔴 Risque très élevé de conflits familiaux et d’obligation d’indemniser les autres héritiers. | Sécurité juridique totale : les plus-values réalisées après l’acte profitent exclusivement à l’acquéreur. |
| Nature de l’intervention notariée requise | Dépôt de don manuel ou acte notarié isolé pour un seul enfant à la fois. | Acte notarié collectif authentique réunissant obligatoirement les parents et tous les enfants vivants. |
La donation-partage fait office de véritable testament anticipé consenti et accepté par l’ensemble des membres de la famille.
Quelles sont les conditions légales indispensables pour réincorporer des dons passés ?
L’opération de réincorporation (autorisée par l’article 1078-1 du Code civil) obéit à des conditions de forme et de fond particulièrement strictes.
Pour que la transformation soit juridiquement valide et inattaquable :
- Le consentement unanime de tous les enfants héritiers réservataires : aucun enfant ne peut être forcé d’apporter sa donation passée à la masse commune.
- L’intervention conjointe du ou des donateurs d’origine : les parents donateurs doivent impérativement être vivants et signer l’acte notarié aux côtés de leurs enfants.
- Le respect d’un véritable partage : l’acte doit composer des lots équilibrés, le cas échéant en intégrant de nouveaux biens présents ou en stipulant le versement d’une soulte entre les héritiers.
Le refus d’un seul enfant bloque l’opération collective de réincorporation sous la forme d’une donation-partage globale.
Combien coûte la réincorporation d’une donation simple (frais de notaire et fiscalité) ?
Sur le plan fiscal, l’administration fiscale applique un traitement avantageux pour encourager la pacification des successions familiales.
Les biens déjà donnés et régulièrement déclarés au fisc à l’époque ne paient pas une seconde fois les droits de donation graduels : ils sont assujettis à un droit de partage fiscal fixé au taux de 2,5 % assis sur la valeur vénale des biens réincorporés au jour du nouvel acte. En revanche, si les parents profitent de l’acte pour réinjecter de nouveaux biens ou des liquidités fraîches afin de rééquilibrer les lots entre les enfants, ces nouvelles sommes bénéficient des abattements légaux classiques en ligne directe (100 000 € par parent et par enfant tous les 15 ans) avant taxation éventuelle. À ces taxes s’ajoutent la rémunération réglementée du notaire (émoluments tarifés proportionnels à la valeur de la masse partagée) et les frais de formalités hypothécaires si des biens immobiliers sont concernés.
Quelles sont les étapes concrètes à suivre chez le notaire pour réaliser l’acte ?
La préparation d’une donation-partage réincorporative s’échelonne généralement sur deux à trois mois pour permettre d’expertiser les patrimoines en toute transparence.
Le notaire commence par rassembler l’ensemble des déclarations de dons manuels (formulaires 2735) et des actes de donations notariées antérieurs. Il mandate ensuite, si nécessaire, un expert immobilier pour réévaluer objectivement les biens immobiliers transmis dans le passé à leur valeur marchande actuelle. Une fois la masse globale établie, le notaire rédige le projet d’acte en composant des lots équitables entre les enfants. Lors du rendez-vous officiel de signature en l’étude, parents et enfants paraphent l’acte authentique : les valeurs sont définitivement verrouillées dans le temps, garantissant qu’aucune surprise financière ne viendra troubler la succession future.
Foire Aux Questions (FAQ)
💰 Peut-on réincorporer un simple don manuel d’argent liquide déclaré aux impôts ?
Oui. Un don manuel de sommes d’argent (déclaré via le formulaire fiscal Cerfa) peut parfaitement être réincorporé dans une donation-partage notariée, même si le don initial n’avait pas fait l’objet d’un acte notarié à l’époque.
⏳ Que se passe-t-il si un enfant a déjà revendu le bien qu’il avait reçu en donation simple ?
Le bien revendu peut tout de même être réincorporé : le notaire fige alors dans l’acte soit le prix de vente effectif du bien, soit la valeur du nouveau bien acquis en remploi de ces fonds au jour de la signature de la donation-partage.
🛑 Peut-on faire une donation-partage réincorporative en l’absence d’un des enfants ?
Non. La loi exige la présence et la signature de l’intégralité des enfants vivants (ou de leurs descendants s’ils sont représentés). Si un enfant manque à l’acte, la requalification en donation-partage n’est pas opposable et la valeur des biens ne sera pas figée à son égard.