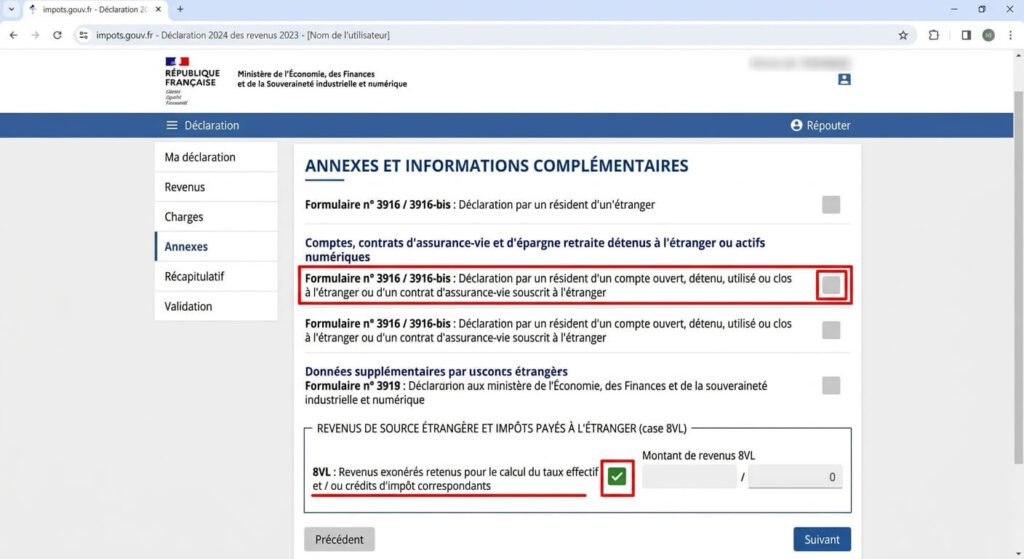
La case 8PL est une nouveauté de la campagne 2026 (revenus 2025) : elle doit désormais accompagner la ligne 8VL et indiquer le montant net des plus-values et revenus de capitaux mobiliers étrangers qui a généré le crédit d’impôt déclaré en 8VL. Concrètement, il s’agit du même revenu net déjà reporté ailleurs sur votre 2042 (dividendes, plus-values), avant déduction du crédit d’impôt, et non du montant du crédit lui-même. Si vous avez rempli 8VL sans compléter 8PL, l’administration ne peut plus reconstituer automatiquement le calcul : mieux vaut corriger votre déclaration avant validation plutôt que d’attendre une relance.
Infos à retenir
- 🏛️ L’indissociabilité de la case 8VL et de l’annexe 3916 : la case 8VL indique l’existence ou le nombre de comptes, l’annexe 3916 en détaille l’identité.
- 💳 La néobanque souvent responsable sans le savoir : détenir un compte N26 (IBAN allemand) ou Revolut (IBAN lituanien) impose obligatoirement cette déclaration.
- 💶 Une amende légale de 1 500 € par compte non déclaré : l’article 1736 du Code général des impôts sanctionne sévèrement l’omission de déclaration.
- ✏️ La correction spontanée sans pénalité : régulariser sa déclaration via la messagerie sécurisée permet de bénéficier du droit à l’erreur sans payer d’amende.
Que signifient exactement la ligne 8VL et le code 8PL sur la déclaration ?
L’administration fiscale française surveille rigoureusement les avoirs détenus hors du territoire national dans le cadre de la lutte contre l’évasion fiscale et le travail dissimulé.
Sur la déclaration d’impôt sur le revenu n° 2042 (dans la rubrique « Divers ») :
- La case 8UU ou 8VL sert d’aiguillage global : elle informe le fisc que vous (ou un membre de votre foyer fiscal) détenez, avez ouvert ou fermé au moins un compte bancaire, un contrat d’assurance-vie ou un compte d’actifs numériques à l’étranger.
- Le code 8PL (ou le formulaire annexe n° 3916 / 3916-bis) constitue la déclaration descriptive obligatoire : c’est sur ce volet que vous devez renseigner le nom de l’établissement (Revolut, N26, Degiro), l’adresse de la banque, le numéro de compte (IBAN étranger), ainsi que sa date d’ouverture.
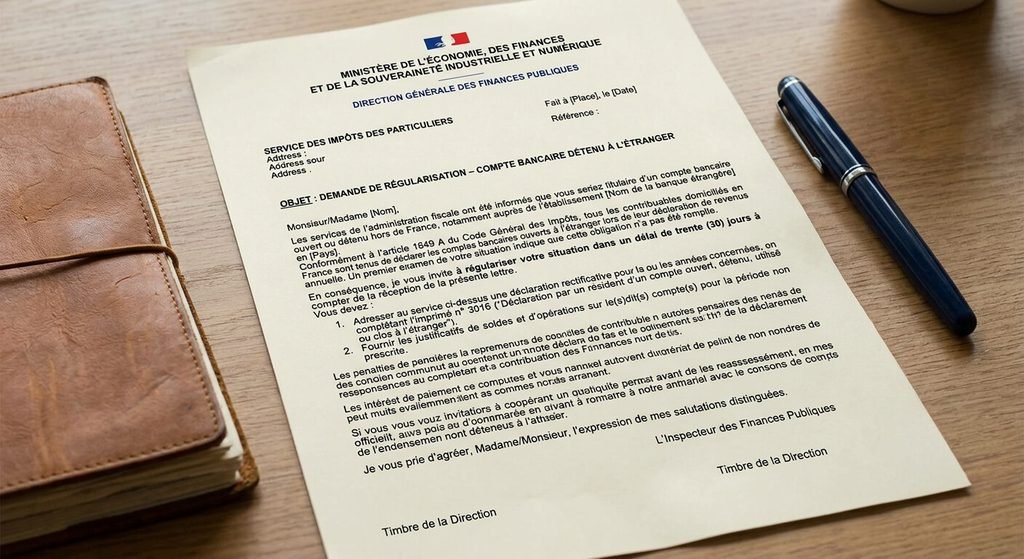
Avoir coché la case 8VL sans joindre le formulaire 3916 correspondant revient à dire au fisc : « J’ai des comptes à l’étranger mais je refuse de vous dire où ils se trouvent ». Cette discordance déclenche une relance automatique des services fiscaux pour exiger la régularisation de la liasse déclarative.
Quelles situations mènent à cette anomalie déclarative ?
La confusion entre ces deux champs provient généralement de la modernisation des banques et de l’automatisation des échanges de données bancaires internationaux.
Le tableau ci-dessous confronte les situations courantes d’anomalie entre la ligne 8VL et le formulaire 3916, leurs causes matérielles et la solution de régularisation :
| Constat sur la déclaration | Origine matérielle de l’anomalie | Action de mise en conformité recommandée |
|---|---|---|
| Case 8VL cochée par le fisc sans annexe 3916 | Échange automatique d’informations bancaires de l’OCDE : le fisc sait que vous avez un compte à l’étranger. | 🥇 Remplir l’annexe 3916 en renseignant le numéro IBAN et la banque étrangère identifiée. |
| Case 8VL cochée par erreur par le déclarant | Clic involontaire lors du parcours déclaratif alors qu’aucun compte n’est détenu hors de France. | Décocher simplement la case 8VL et envoyer un message explicatif via la messagerie sécurisée. |
| Compte PayPal utilisé uniquement pour des achats | Doute sur la nature du compte : PayPal est domicilié au Luxembourg mais bénéficie d’une dispense sous conditions. | Si le compte sert uniquement d’intermédiaire adossé à un compte français avec encaissement nul, pas de 3916. |
| Compte Revolut migré vers un IBAN français | L’ancien IBAN lituanien (LT) a été fermé pour un IBAN français (FR) au cours de l’année écoulée. | Déclarer la clôture définitive de l’IBAN lituanien sur le formulaire 3916 pour apurer le dossier. |
L’administration fiscale reçoit désormais en direct le relevé des comptes ouverts par les résidents fiscaux français auprès des banques européennes : ignorer la déclaration nominative d’un compte détecté attire immédiatement l’attention du centre des impôts.
L’avis d’un avocat fiscaliste
« Beaucoup d’usagers pensent à tort qu’un compte sans solde ou un compte d’investissement avec seulement quelques euros n’a pas besoin d’être déclaré. C’est faux : l’obligation porte sur l’existence même du compte, pas sur son montant. Une ligne 8VL signalée sans le détail du compte sur le formulaire 3916 est le premier motif de relance fiscale automatique pour les utilisateurs de néobanques. »
Quels sont les risques et sanctions financières en cas de non-déclaration ?
Le défaut de déclaration d’un compte bancaire détenu hors de France est sanctionné par des peines financières forfaitaires dissuasives :
- En application de l’article 1736 IV du Code général des impôts, le défaut de souscription de la déclaration n° 3916 entraîne une amende forfaitaire de 1 500 € par compte non déclaré (amende portée à 10 000 € si le compte est situé dans un État non coopératif).
- Si le compte a généré des revenus (dividendes, plus-values, intérêts) qui n’ont pas été déclarés, le fisc applique un redressement fiscal assorti d’une majoration de 80 % pour manquement délibéré, en plus des intérêts de retard légaux.
- Le délai de prescription du fisc passe de 3 ans à 10 ans pour les avoirs et comptes bancaires non déclarés à l’étranger, permettant à l’administration de remonter très loin dans vos historiques bancaires.
Toutefois, si vous régularisez vous-même la situation de façon spontanée avant tout contrôle fiscal, l’administration fiscale applique le principe du droit à l’erreur et renonce à réclamer l’amende forfaitaire.
Comment corriger votre déclaration et remplir l’annexe 3916 en ligne ?
La régularisation d’une déclaration erronée ou incomplète s’effectue facilement depuis votre espace personnel sur impots.gouv.fr :
Connectez-vous à votre espace particulier, rendez-vous dans le service de télé-déclaration et cliquez sur « Corriger ma déclaration ». À l’étape 3 (« Revenus et charges »), cochez la case « Déclarations annexes » en haut de page, puis sélectionnez le formulaire « N° 3916 – Déclaration par un résident d’un compte ouvert, détenu, utilisé ou clos à l’étranger ». Remplissez ensuite un volet pour chaque compte détenu : indiquez les coordonnées de la banque (par exemple : Revolut Bank UAB, Konstitucijos ave. 21B, 08130 Vilnius, Lituanie), le numéro de compte complet sans espaces et cochez la case « Compte ouvert », « Compte clos » ou « Compte détenu » selon votre cas. Validez l’annexe puis transmettez la déclaration rectificative : un accusé de réception vous confirmera la mise en conformité de votre dossier fiscal.
Le cas particulier des comptes PayPal, Revolut et Trade Republic
Chaque plateforme financière possède des spécificités juridiques qu’il convient de connaître pour ne pas commettre d’impair déclaratif :
Pour PayPal, l’administration tolère une dispense de déclaration (formulaire 3916 non requis) si trois conditions cumulatives sont réunies : le compte sert uniquement à payer des achats ou à encaisser des ventes de biens d’occasion, il est adossé à un compte bancaire en France, et les encaissements annuels ne dépassent pas 10 000 €. Pour Revolut, si vous possédez un IBAN français commençant par « FR », le compte est désormais domicilié en France et n’a plus à être déclaré sur le 3916 pour l’année en cours ; en revanche, si votre compte conserve un IBAN lituanien (« LT »), la déclaration 3916 reste obligatoire. Enfin, pour Trade Republic, les fonds non investis sont placés sur des comptes séquestres avec des IBAN étrangers (allemands ou irlandais) : l’ouverture de l’annexe 3916 est obligatoire dès le premier centime déposé.
Foire Aux Questions (FAQ)
🕒 Jusqu’à quelle date peut-on corriger sa déclaration d’impôts en ligne ?
Le service de télé-correction en ligne ouvre généralement au début du mois d’août et reste accessible jusqu’à la mi-décembre de l’année de déclaration. Passé ce délai, vous devez obligatoirement formuler une réclamation contentieuse via votre messagerie sécurisée pour transmettre l’annexe 3916 rectificative au service gestionnaire.
💼 Doit-on déclarer un compte étranger clôturé il y a plusieurs années ?
Vous ne devez déclarer que les comptes qui ont été ouverts, utilisés (au moins une opération de crédit ou de débit) ou clos au cours de l’année civile des revenus déclarés. Si un compte a été clôturé avant le 1er janvier de l’année d’imposition concernée, il ne doit plus figurer sur votre déclaration.
🪙 Les plateformes de cryptomonnaies (Binance, Coinbase, Kraken) utilisent-elles le même formulaire ?
Non. Les comptes d’actifs numériques et de cryptomonnaies détenus à l’étranger font l’objet d’un formulaire distinct : le formulaire n° 3916-bis (case 8UU sur la 2042). Les règles d’amende forfaitaire de 1 500 € par compte non déclaré s’appliquent de manière rigoureusement identique.