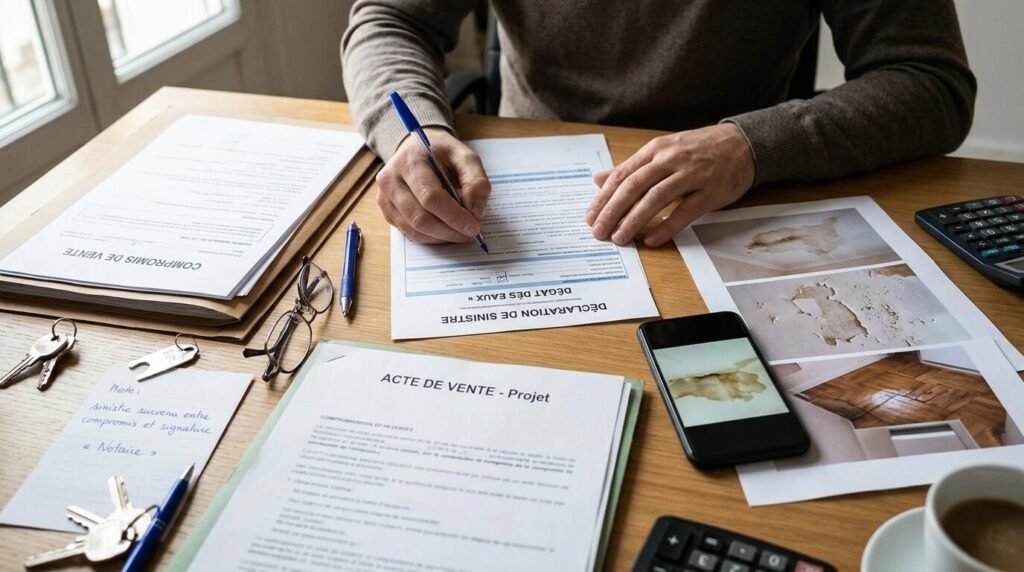
Lorsqu’un sinistre (dégât des eaux, incendie, tempête sur la toiture) survient entre la signature du compromis et celle de l’acte authentique de vente chez le notaire, la déclaration doit être faite immédiatement par le vendeur auprès de son assurance habitation. Le vendeur restant propriétaire du bien jusqu’à la signature finale, c’est son contrat qui intervient pour indemniser les réparations ou transférer l’indemnité d’assurance à l’acquéreur lors de la vente.
Infos à retenir
- 🏠 Le vendeur reste juridiquement responsable : le transfert de propriété et des risques s’opère le jour de la signature de l’acte définitif.
- ⏱️ Déclaration sous 5 jours ouvrés : le vendeur doit avertir sa compagnie d’assurance dès la découverte des dégradations.
- ⚖️ Avenant chez le notaire obligatoire : acter le report de signature, la remise en état aux frais du vendeur ou la cession de l’indemnité.
- 🚪 Droit d’annulation de l’acheteur si sinistre majeur : si le bien est rendu inhabitable ou détruit, la vente peut être annulée sans pénalité.
À qui incombe la charge du sinistre survenu pendant la période du compromis ?
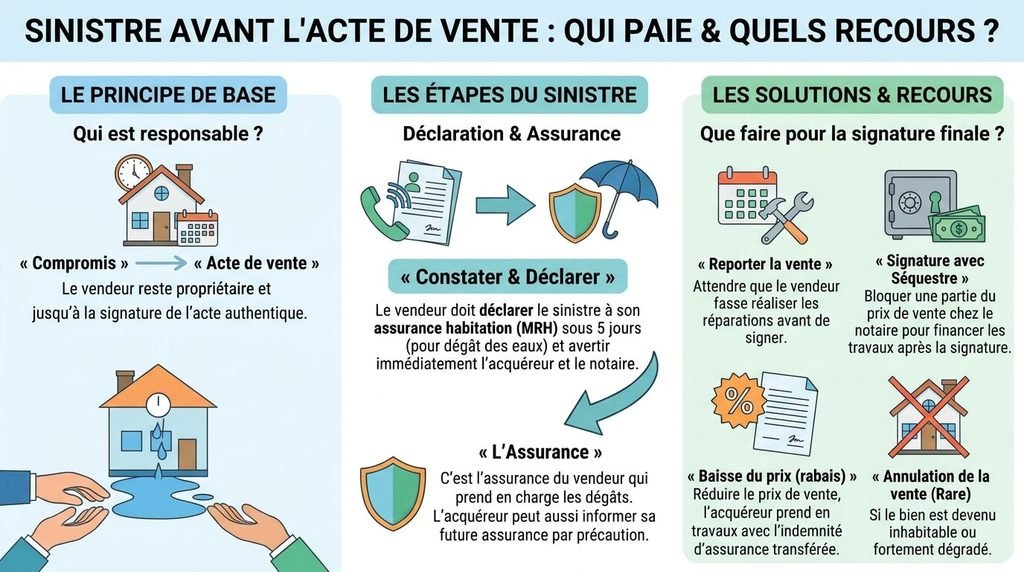
Entre la promesse unilatérale ou le compromis de vente et la signature définitive chez le notaire (délai qui dure habituellement entre deux et trois mois), la situation juridique est claire : le vendeur conserve la jouissance et la propriété légale de l’immeuble. À ce titre, la clause standard d’obligation de délivrance lui impose de livrer le bien dans l’état exact où l’acheteur l’a visité lors de son offre d’achat.
Si une inondation, une rupture de canalisation ou une tuile arrachée endommage le logement, le vendeur ne peut pas se décharger sur le futur propriétaire. C’est à lui de prévenir sa propre assurance multirisque habitation (MRH) sous 5 jours ouvrés (ou 2 jours en cas de vol/vandalisme). L’acquéreur doit être informé sans dissimulation afin d’organiser une visite contradictoire des dégâts en présence des deux parties.
Les 3 solutions juridiques possibles lors du rendez-vous chez le notaire
Face à un bien immobilier dégradé avant la remise des clés, trois options conventionnelles sont envisageables devant le notaire :
- Le report pur et simple de la date de signature de l’acte authentique : la vente est différée le temps que les artisans missionnés par l’assurance du vendeur effectuent les travaux de remise en état à l’identique.
- La signature de l’acte avec subrogation d’indemnité d’assurance : l’acquéreur accepte d’acheter le bien en l’état, et le vendeur lui cède officiellement tous les droits sur les indemnités financières versées par son assureur pour qu’il réalise lui-même les travaux.
- Le séquestre d’une somme d’argent sur le prix de vente : le notaire bloque une partie du prix (équivalente au montant du devis de réparation) sur son compte bancaire officiel jusqu’à la fin complète du chantier de réfection.
L’avertissement d’un notaire spécialisé en droit immobilier
« Ne signez jamais un acte de vente définitif en vous contentant d’une vague promesse orale du vendeur disant qu’il s’occupera de la fuite plus tard. Une fois les clés remises et l’acte signé, l’acquéreur est réputé avoir pris le logement en l’état. Si un sinistre a eu lieu la veille, il faut obligatoirement insérer une clause rédigée sur l’acte notarié désignant précisément qui encaisse l’indemnité d’assurance et qui paie la franchise. »
Gravité des dégâts, démarches et impact sur la vente : tableau de synthèse
Le tableau ci-dessous détaille la marche à suivre selon l’ampleur des dégradations constatées avant la régularisation de la transaction.
| Ampleur du sinistre constaté | Conséquence sur la transaction en cours | Démarche notariée et financière |
|---|---|---|
| Dégât des eaux mineur (tache au plafond sèche) | Maintien de la vente à la date convenue sans remise en cause de l’accord. | Le vendeur prend en charge la franchise d’assurance et cède l’indemnité de peinture à l’acheteur. |
| Dégât important rendant une pièce temporairement inutilisable | Report d’un mois de la signature ou séquestre de fonds chez le notaire. | Rédaction d’un avenant notarié fixant le calendrier des travaux et le séquestre des devis. |
| Destruction totale ou majeure (incendie, toiture effondrée) | 🔴 Caducité ou annulation de plein droit du compromis (perte de la chose vendue). | Restitution intégrale du dépôt de garantie à l’acquéreur sans aucune indemnité d’immobilisation. |
| Sinistre dans les parties communes d’une copropriété | Déclaration gérée par le syndic auprès de l’assurance de l’immeuble. | Le notaire vérifie si des appels de fonds exceptionnels pour travaux restent dus par le vendeur. |
Si la franchise d’assurance reste due, son règlement incombe exclusivement au vendeur, responsable de son contrat jusqu’à la remise formelle des clés.
L’acheteur peut-il refuser d’acheter et récupérer son dépôt de garantie ?
Le droit civil protège l’acheteur contre les altérations substantielles du bien réservé :
En vertu de l’article 1722 du Code civil appliqué aux promesses de vente, si le bien périt en totalité par cas fortuit avant la vente, le compromis devient caduc de plein droit. L’acheteur récupère son séquestre (les 5 % ou 10 % versés au compromis) immédiatement et sans frais.
Si la destruction n’est que partielle mais que les dégâts altèrent gravement l’habitabilité du logement (par exemple un plancher effondré ou une maison totalement inondée demandant 6 mois d’assèchement), l’acquéreur conserve le choix soit de demander la résiliation pure et simple de la vente, soit d’exiger une diminution proportionnelle du prix d’achat validée par expertise amiable ou judiciaire.
Pourquoi l’acquéreur doit-il assurer le logement dès le jour de la signature ?
Le transfert des risques est instantané lors du rendez-vous chez l’officier ministériel :
Dès la signature de l’acte authentique et la remise matérielle des clés, la garantie de l’assurance habitation du vendeur cesse immédiatement ou le jour même à minuit selon les contrats. L’acquéreur doit impérativement souscrire sa propre assurance multirisque habitation prenant effet dès le matin du jour de la signature.
Le notaire exige d’ailleurs systématiquement une attestation d’assurance habitation en cours de validité au nom du nouveau propriétaire avant de finaliser la lecture de l’acte et de procéder au virement des fonds, protégeant ainsi le logement contre tout nouvel événement survenant dès les premières minutes de prise de possession.
Foire Aux Questions (FAQ)
🚿 Que faire si l’on découvre une fuite d’eau lors de la visite préalable à la signature ?
Effectuez systématiquement une visite du bien une heure avant de signer chez le notaire ; si une fuite est découverte, signalez-la immédiatement au notaire lors du rendez-vous pour faire bloquer les fonds nécessaires à la réparation avant de signer.
📑 Comment rédiger la clause de subrogation d’assurance dans l’acte notarié ?
Le notaire insère une mention précisant que le vendeur subroge l’acquéreur dans tous ses droits et actions contre la compagnie d’assurance, autorisant l’assureur à verser le chèque d’indemnité directement sur le compte de l’acheteur.
⏳ Quel est le délai légal pour déclarer un sinistre survenu avant la vente ?
L’assuré dispose de 5 jours ouvrés à compter de la date où il a eu connaissance du sinistre (réduit à 2 jours ouvrés pour un cambriolage ou vandalisme) pour envoyer sa déclaration circonstanciée à sa compagnie d’assurance.