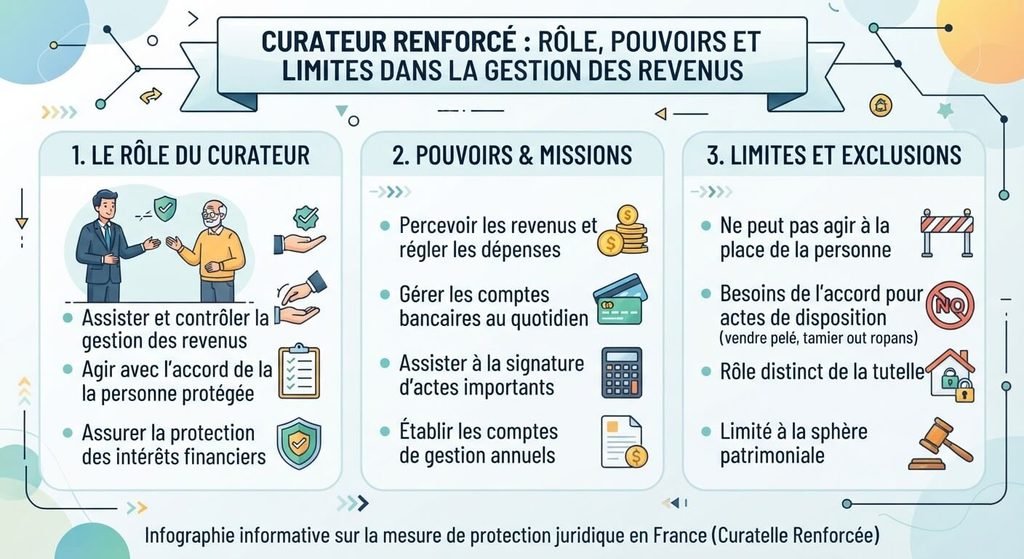
Le curateur renforcé est la personne chargée d’une curatelle renforcée : il assiste un majeur protégé pour les actes importants, comme vendre un bien ou souscrire un emprunt, et surtout il perçoit seul les revenus de la personne sur un compte ouvert à son nom, règle les dépenses auprès des tiers (loyer, factures) puis dépose le reste sur un compte que la personne protégée peut utiliser. Il doit respecter ses volontés, notamment pour le choix de sa banque, rendre compte de sa gestion au juge des tutelles chaque année et ne jamais mélanger ses propres comptes avec les siens, ce qui exclut un compte joint. La personne protégée reste libre de choisir où elle vit et de participer à la vie sociale : une curatelle renforcée n’est pas une tutelle. Pour une situation précise, le greffe du tribunal ou un avocat spécialisé pourra vous répondre.
Infos à retenir
- 💳 La mainmise sur la gestion bancaire quotidienne : le curateur perçoit les salaires ou retraites, paie les factures et verse l’excédent.
- 🤝 L’assistance obligatoire pour les actes graves : vendre un bien immobilier ou souscrire un prêt exige la double signature du curateur et du protégé.
- 📊 Le compte de gestion annuel remis au greffe : obligation stricte de justifier chaque euro dépensé auprès du tribunal avec relevés et factures.
- ⚖️ La préservation des libertés personnelles : voter, choisir son lieu de vie ou se marier restent des droits fondamentaux du majeur protégé.
Sauvegarde, curatelle simple, renforcée ou tutelle : le tableau comparatif des mesures de protection
Pour mesurer avec exactitude le degré d’autonomie accordé au majeur protégé selon la décision du juge, étudiez cette synthèse juridique :
| Régime de protection judiciaire | Gestion des revenus et du compte bancaire courant | Décisions patrimoniales lourdes (Vente immobilière, emprunt) |
|---|---|---|
| Curatelle simple | Le majeur gère seul ses comptes, perçoit ses revenus et règle ses dépenses du quotidien en autonomie. | Assistance du curateur : double signature obligatoire pour les actes de disposition. |
| Curatelle renforcée (Article 472 du Code civil) | Le curateur perçoit les ressources, règle les charges obligatoires et reverse le surplus sur un compte de vie. | Assistance conjointe obligatoire (double signature curateur + majeur protégé) et accord du juge pour l’immobilier. |
| Tutelle (Représentation totale) | Le tuteur agit seul au nom et pour le compte de la personne protégée sur l’ensemble des comptes. | Représentation exclusive par le tuteur sous contrôle et autorisation préalable du juge des contentieux. |
| Sauvegarde de justice (Mesure temporaire) | Le majeur conserve l’exercice de l’ensemble de ses droits civils avec possibilité d’annulation d’actes excessifs. | Actes accomplis librement par la personne, sauf désignation d’un mandataire spécial pour des missions ciblées. |
Ce comparatif met en lumière l’équilibre propre à la curatelle renforcée : sur le plan patrimonial, elle protège la personne contre l’endettement en lui retirant la gestion directe de ses rentrées d’argent, tout en maintenant sa capacité juridique à exprimer son consentement lors des choix majeurs d’existence.
Comment s’organise concrètement la gestion bancaire sous curatelle renforcée ?
Le fonctionnement des finances au jour le jour obéit à une architecture bancaire étanche pour prévenir tout risque de malversation :
Dès la notification du jugement de curatelle renforcée, les établissements bancaires bloquent les anciens moyens de paiement du majeur (chéquiers et cartes de crédit à débit différé). Le curateur fait ouvrir ou adapte deux comptes distincts :
Le premier est le compte de gestion (compte pivot) ouvert au nom du majeur protégé avec mention de la mesure. C’est sur ce compte que sont virées les pensions de retraite, les allocations (AAH, APA) ou les salaires. Le curateur est le seul à détenir la signature sur ce compte : il y domicilie les prélèvements obligatoires (loyer, électricité, mutuelle, impôts, courses d’alimentation).
Le second est le compte de mise à disposition (compte de vie ou d’argent de poche). Le curateur y programme un virement hebdomadaire ou mensuel d’une somme convenue avec le protégé selon le budget restant. Ce compte est rattaché à une carte bancaire à autorisation systématique (sans découvert possible) et sans chéquier, permettant à la personne protégée de régler ses achats du quotidien (café, loisirs, vêtements) en conservant sa liberté d’achat sans danger pour ses factures fixes.
L’éclairage d’une mandataire judiciaire à la protection des majeurs (MJPM)
« Beaucoup de familles désignées curatrices font l’erreur de tout décider à la place de leur proche. La curatelle renforcée n’est pas une tutelle ! Vous n’êtes pas là pour interdire à votre frère ou à votre mère d’acheter ce qui lui fait plaisir avec son argent de poche. Votre rôle légal est de vous assurer que le loyer et l’électricité sont payés en priorité. Une fois les charges sécurisées, l’argent qui reste appartient au protégé : dialoguez chaque mois pour fixer le montant du virement d’argent de poche de manière constructive. »
Actes d’administration et actes de disposition : qui a le pouvoir de signer ?
Le droit civil classe les décisions relatives au patrimoine du majeur protégé en deux catégories aux règles strictes :
- Les actes d’administration (gestion courante du patrimoine) : souscrire une assurance habitation, réaliser des travaux d’entretien d’urgence dans le logement, renouveler un bail d’habitation standard ou ouvrir un compte de gestion sont accomplis par le curateur renforcé seul au bénéfice du protégé.
- Les actes de disposition (engagements lourds sur le capital) : vendre un appartement, souscrire un prêt bancaire, clôturer un livret d’épargne historique, faire une donation ou accepter une succession réclament obligatoirement la double signature du curateur ET du majeur protégé, complétée par l’autorisation formelle du juge des contentieux.
- Le refus abusif du majeur protégé : si la personne refuse de signer un acte de disposition indispensable à la sauvegarde de son patrimoine (par exemple refuser de vendre une ruine qui menace de s’effondrer), le curateur peut saisir le juge pour être autorisé à signer seul à titre dérogatoire.
Cette séparation évite qu’un proche malintentionné ne brade les biens familiaux ou qu’un majeur sous emprise ne vide ses contrats d’assurance-vie au profit d’un tiers sans contrôle.
Le compte rendu annuel de gestion : l’épreuve obligatoire du greffe
Exercer la fonction de curateur renforcé ne donne pas carte blanche et impose une rigueur comptable absolue :
Chaque année, généralement avant le 31 décembre ou la date fixée par le tribunal, le curateur familial ou professionnel doit remettre un compte de gestion annuel au greffier en chef du tribunal judiciaire territorialement compétent. Ce document officiel récapitule l’intégralité des flux financiers de l’année écoulée : le total des revenus perçus au centime près, le détail des dépenses acquittées et l’état des soldes de l’ensemble des comptes bancaires, livrets et assurances-vie au 31 décembre.
Toutes les lignes de dépenses importantes doivent être accompagnées de leurs justificatifs matériels (factures d’artisans, quittances de loyer, bordereaux fiscaux) et des relevés bancaires complets sur douze mois consécutifs. En cas d’irrégularité comptable non justifiée, de retraits d’espèces inexpliqués ou de confusion entre les comptes personnels du curateur et ceux du protégé, le juge peut révoquer le mandat sur-le-champ, nommer un mandataire extérieur et transmettre le dossier au procureur de la République pour abus de confiance.
Les démarches pour demander ou faire évoluer une curatelle renforcée
La mise en place de la mesure répond à un formalisme protecteur destiné à écarter les requêtes abusives :
Le dossier est déposé au greffe du tribunal judiciaire du domicile de la personne à protéger par le majeur lui-même, son conjoint, un membre de sa famille ou le procureur de la République. La pièce maîtresse du dossier est le certificat médical circonstancié rédigé par un médecin expert agréé inscrit sur la liste du procureur (coût fixe fixé par décret à 160 € non remboursé par la Sécurité sociale). Ce médecin spécialiste évalue l’altération des facultés mentales ou corporelles de la personne et préconise expressément la curatelle renforcée au juge.
Le juge convoque ensuite le majeur lors d’une audition pour recueillir ses souhaits et entendre les membres de la famille avant de rendre son jugement. La mesure est prononcée pour une durée maximale de cinq ans (renouvelable après réévaluation médicale). Si l’état de santé du proche s’améliore ou au contraire se dégrade vers une perte totale de discernement, le curateur, le protégé ou un parent peut saisir le juge à tout moment pour demander un allégement vers une curatelle simple ou une aggravation vers une mise sous tutelle.
Foire Aux Questions (FAQ)
🗳️ Une personne sous curatelle renforcée peut-elle voter et se marier librement ?
Oui : depuis la réforme de 2019, le majeur sous curatelle renforcée conserve pleinement son droit de vote démocratique sans autorisation requise ; pour le mariage ou la conclusion d’un Pacs, il doit simplement en informer préalablement son curateur, qui ne peut s’y opposer qu’en saisissant le juge s’il prouve une captation d’héritage manifeste.
💵 Le curateur familial touche-t-il une rémunération pour sa mission ?
Non, en principe : l’exercice d’une curatelle par un membre de la famille est un devoir moral et familial bénévole et gratuit ; le curateur peut uniquement se faire rembourser les frais réels engagés pour la gestion (frais d’envoi recommandés, déplacements spécifiques) sur présentation des tickets au juge lors du compte de gestion annuel.
🏠 Le curateur peut-il décider seul de placer le majeur en maison de retraite (EHPAD) ?
Non, formellement : le choix du lieu de vie appartient exclusivement à la personne protégée ; le déplacement forcé en établissement d’hébergement ou la vente de sa résidence principale réclame obligatoirement l’accord formel du juge des contentieux de la protection appuyé par un avis médical extérieur, afin d’empêcher tout déracinement non consenti.